Terugblik op 2026
In 2026 blijft de markt voor Engineering-verzekeringen stabiel. Waar binnen de brandverzekeringsmarkt nog regelmatig sprake is van premiecorrecties en capaciteitsuitdagingen, kenmerkt de Engineering-markt zich door continuïteit. Voor machineschade-, elektronicaverzekeringen en All Risks-verzekeringen ten behoeve van hernieuwbare energie blijven premies en voorwaarden over het algemeen ongewijzigd, tenzij het schadeverloop aanleiding geeft tot aanpassingen.
Tegelijkertijd zien wij dat de energietransitie een steeds grotere invloed krijgt op technische risico’s. De groei van hernieuwbare energie en alles wat daarmee samenhangt (zonne- en windenergie, batterijopslagsystemen, waterstofelektrolyse, groengasproductie en elektrificatieprojecten) zorgt voor een toenemende vraag naar specialistische verzekeringsoplossingen. Daarnaast bleven de richtlijnen rondom energieopslagsystemen, met name PGS 37-1, een belangrijk aandachtspunt bij acceptatie en risicobeoordeling. De combinatie van netcongestie, verduurzaming en technologische innovatie zorgt ervoor dat verzekeraars hun aandacht steeds meer verleggen naar nieuwe energietechnologieën.
Vooruitblik 2027
Voor 2027 verwachten wij dat de markt voor Engineering-verzekeringen als geheel stabiel blijft. Er is voldoende capaciteit beschikbaar en voor traditionele technische verzekeringen zien wij geen grote marktverharding. Wel worden de risico’s complexer. Waar vroeger vooral de technische staat van machines centraal stond, kijken verzekeraars tegenwoordig steeds nadrukkelijker
naar de samenhang tussen techniek, digitalisering, energievoorziening en klimaatrisico’s.
Energieopslag wordt een kernonderdeel van de energietransitie
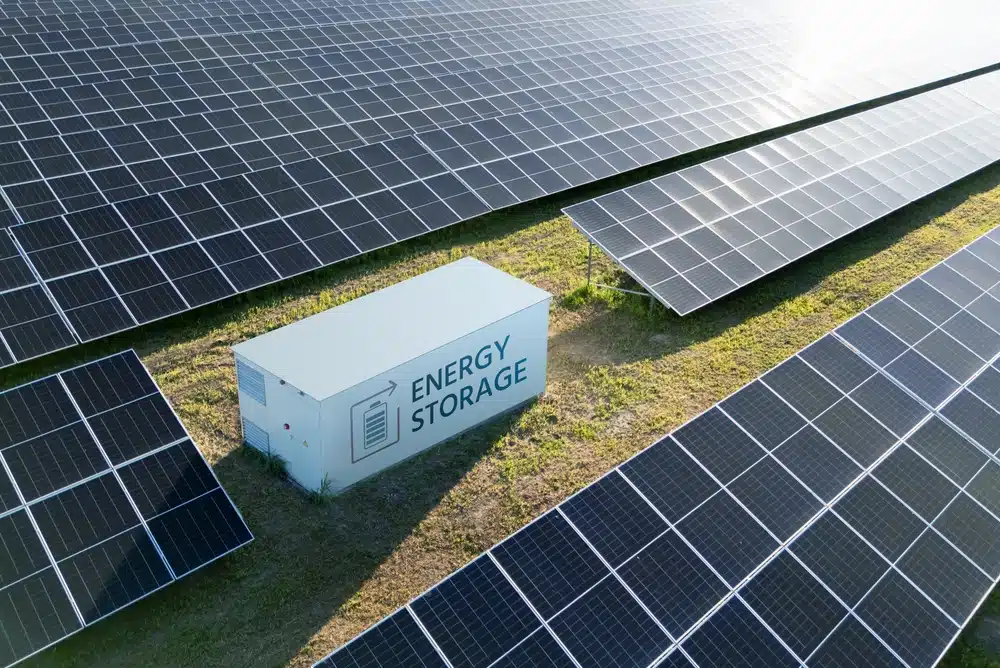
De grootste ontwikkeling binnen hernieuwbare energie is de sterke groei van batterijopslagsystemen (Battery Energy Storage Systems, BESS). Door de aanhoudende netcongestie investeren steeds meer bedrijven in lokale energieopslag om piekbelastingen op te vangen en wordt meer en meer gekeken in hoeverre bestaande aansluitingen gedeeld kunnen worden; dit omdat verzoeken om netuitbreiding/-verzwaring door de energiedistributiebedrijven niet gehonoreerd kunnen worden. Deze investeringen zorgen voor een groeiende vraag naar Engineering-verzekeringen.
Voor verzekeraars vormen de diverse vormen van hernieuwbare energie een relatief nieuw risicodomein. Risico’s zoals thermal runaway (BESS), explosie (waterstofelectrolyse) en moeilijk te berekenen inkomstendervingen(handel op onbelansmarkt) zorgen ervoor dat verzekeraars kritischer kijken naar ontwerp, compartimentering, monitoring, blusvoorzieningen en onderhoud.
Certificeringen, bijvoorbeeld SCIOS Scope 12 bij PV-installaties, en naleving van veiligheidsstandaarden, bijvoorbeeld PGS 37-1 bij EOS , spelen daarbij een steeds grotere rol.
De grens tussen technische risico’s en cyberrisico’s vervaagt
Een tweede belangrijke ontwikkeling is de toenemende digitalisering van technische installaties. Zonneparken (curtailment), energieopslagsystemen (EMS) en andere installaties worden steeds vaker aangestuurd via geavanceerde software, slimme sensoren en remote monitoring. Technische storingen en cyberincidenten zijn steeds meer met elkaar verweven. Een cyberaanval kan net zo goed leiden tot productiestilstand of fysieke schade als een technisch defect. Verzekeraars zullen daarom vaker vragen gaan stellen over cybersecuritymaatregelen binnen operationele technologie om te kunnen bepalen welke schade al dan niet onder de verzekeringsdekking valt.
Duurzame energieprojecten worden kritischer beoordeeld
De markt voor zonne-energie blijft groeien, maar verzekeraars kijken steeds scherper naar de kwaliteit van installaties en het beheer ervan. Vooral bij grondgebonden zonneparken en drijvende zonneparken blijven kabeldiefstal, vandalisme en stormschade aandachtspunten.
Preventiemaatregelen zoals cameratoezicht, terreinbeveiliging, conditiebewaking en periodieke inspecties worden steeds vaker doorslaggevend voor acceptatie en premiestelling. Ook wordt meer aandacht besteed aan de langetermijnprestaties van installaties en de kwaliteit van onderhoudsprogramma’s.
Voor aannemers, ontwikkelaars en exploitanten betekent dit dat verzekeraars steeds meer nadruk wensen te leggen op projectmanagement, kwaliteitscontrole en risicobeheersing gedurende zowel de bouw- als exploitatiefase.
Premieontwikkeling en voorwaarden
Voor het merendeel van de Engineering-verzekeringen verwachten wij in 2027 een stabiel premiebeeld. Premieverhogingen liggen niet in het verschiet bij een gunstig schadeverloop en goed risicobeheer. Ook de beschikbare verzekeringscapaciteit maakt
Welke informatie is belangrijk bij verlenging?
Voor een accurate Engineering-verzekering adviseren wij u om ons tijdig inzicht te geven inzicht te geven in:
- investeringen in duurzame energie;
- actuele verzekerde waarden daar verzekerde bedragen onder druk kunnen staan door stijgende bouw, materiaal- en arbeidskosten;
- inspectie- en onderhoudsrapportages;
- beveiligings- en brandpreventiemaatregelen;
- cybersecuritymaatregelen voor operationele technologie;
- wijzigingen in productieprocessen of installaties.
Conclusie
De markt voor Engineeringverzekeringen blijft naar verwachting ook in 2027 stabiel en goed toegankelijk. Tegelijkertijd verandert het risicolandschap snel. De energietransitie, batterijopslag en digitalisering zorgen voor nieuwe technische uitdagingen, die vragen om specialistische kennis en effectieve preventie. Bedrijven die proactief investeren in risicobeheersing, onderhoud en veiligheid zullen het beste gepositioneerd zijn om te profiteren van beschikbare capaciteit, aantrekkelijke voorwaarden en een duurzame verzekerbaarheid van hun technische risico’s.